INSIGHT · ΤΗΛΕΠΙΚΟΙΝΩΝΙΕΣ & ΑΓΟΡΑ
Η Telekom βάζει 600+ εκατ. ευρώ σε ίνα και 5G το 2026. Το Starlink κερδίζει έδαφος χωρίς δικό του δίκτυο στην Ελλάδα
Η Telekom (ΟΤΕ) ανακοίνωσε κεφαλαιακό στόχο πάνω από 600 εκατ. ευρώ για το 2026, με προτεραιότητα στην επέκταση FTTH και στο 5G standalone. Την ίδια περίοδο, δημοσιεύματα δείχνουν το Starlink να κερδίζει έδαφος στη σταθερή πρόσβαση χωρίς να έχει επενδύσει σε δικό του δίκτυο μέσα στη χώρα. Εδώ βάζουμε τα δύο στοιχεία δίπλα δίπλα, χωρίς βεβαιότητες που οι πηγές δεν δίνουν.
1. Το κεφάλαιο ανακοινώθηκε, η κατανομή όχι
Στις 31/10/2026 η Telekom ανέφερε στόχο κεφαλαιακών δαπανών «ελαφρώς άνω των 600 εκατ. ευρώ» για το 2026, με την επέκταση δικτύου FTTH και το 5G standalone να αναφέρονται ως προτεραιότητες (ot.gr, 31/10/2026). Η ανακοίνωση δεν δίνει ανάλυση ανά κατηγορία: δεν γνωρίζουμε πόσο από το ποσό πηγαίνει στην ίνα, πόσο στο 5G και πόσο σε άλλες γραμμές του δικτύου. Το 600+ εκατ. είναι ο συνολικός στόχος της εταιρείας για τη χρονιά, όχι ένα κονδύλι αποκλειστικά «για ίνα και 5G».
Αν η Telekom δημοσίευε την ανάλυση ανά κατηγορία, θα άλλαζε η εικόνα;
2. Ο ανταγωνιστής που δεν χτίζει δίκτυο εδώ
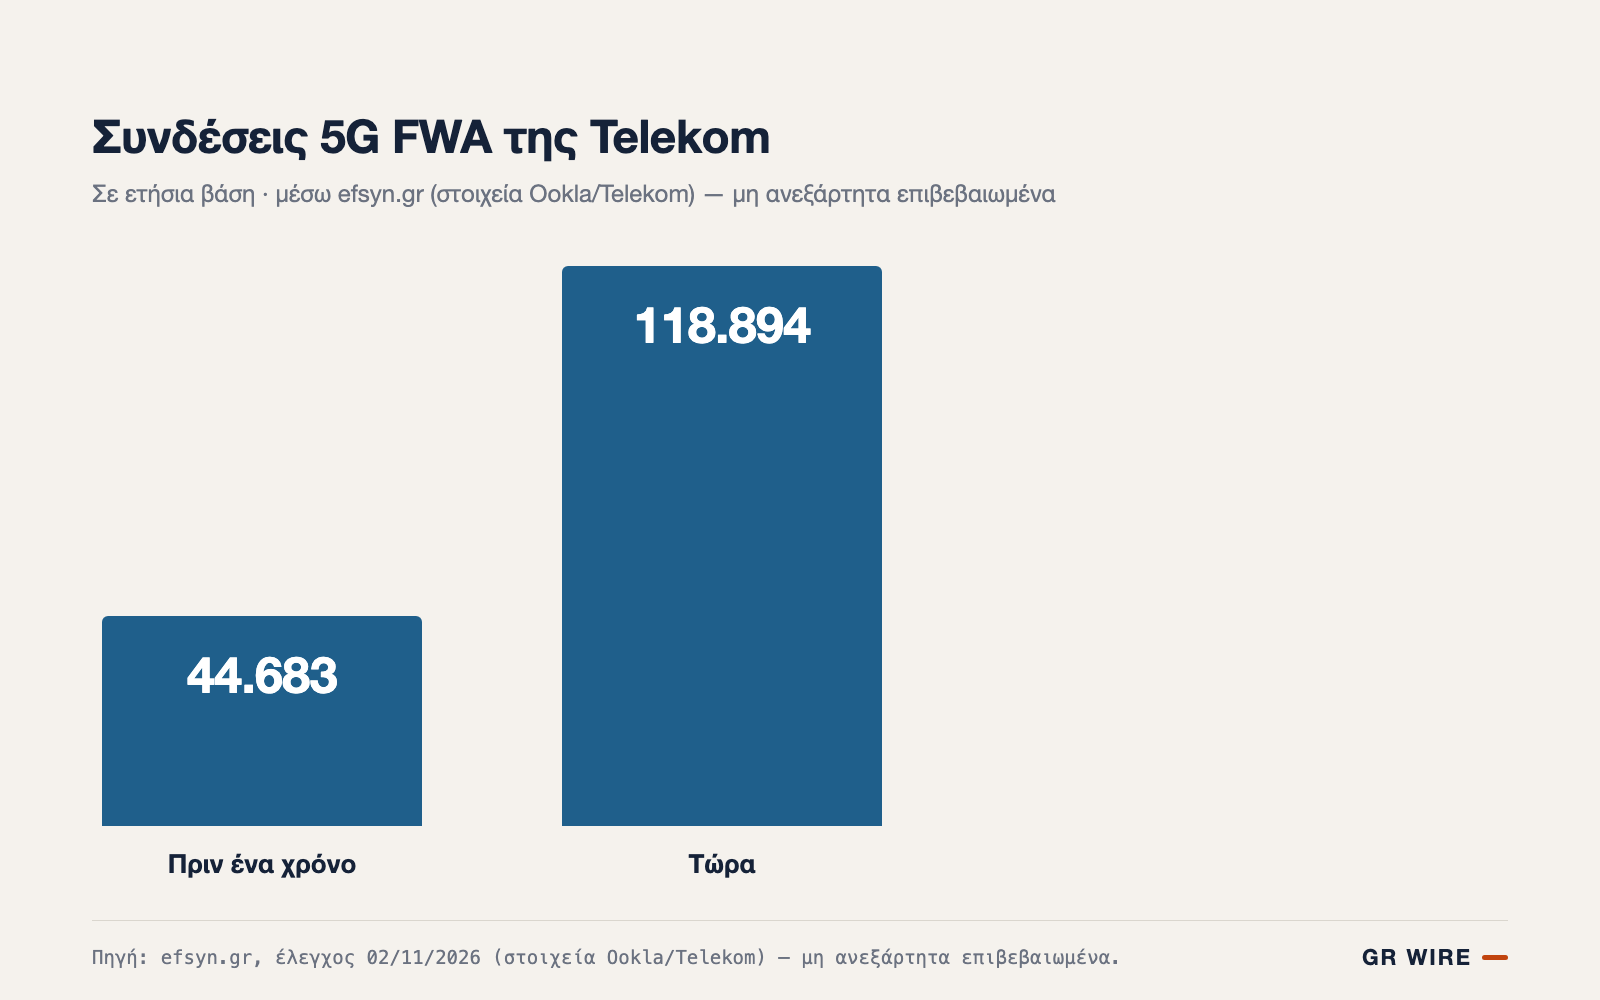
Σύμφωνα με δημοσίευμα της Εφημερίδας των Συντακτών (efsyn.gr, έλεγχος 02/11/2026), που παραθέτει στοιχεία της Ookla, το Starlink αντιστοιχούσε σε περίπου 6% των μετρήσεων ταχύτητας σταθερής ευρυζωνικότητας στην Ελλάδα το α΄ τρίμηνο 2026. Το ίδιο δημοσίευμα αναφέρει ότι οι συνδέσεις 5G FWA της Telekom αυξήθηκαν σε ετήσια βάση από 44.683 σε 118.894. Δεν επιβεβαιώσαμε τα δύο αυτά νούμερα απευθείας από την Ookla ή από ανακοίνωση της Telekom, γι' αυτό τα αποδίδουμε στην πηγή που τα δημοσίευσε και όχι σε δική μας επαλήθευση.
Αν ένας ανταγωνιστής κερδίζει μερίδιο χωρίς δίκτυο στο έδαφος, τι σημαίνει αυτό για όσα επενδύουν οι πάροχοι σε δίκτυο;
3. Το κενό υιοθέτησης δεν κλείνει αυτόματα με τα κεφάλαια
Το αν τα 600+ εκατ. της Telekom φτάνουν στο σπίτι του καταναλωτή είναι άλλο ζήτημα από το αν φτάνουν πρώτα στο δίκτυο. Στο δικό μας Insight #2 δείξαμε ότι η ίνα κοστίζει πια περίπου όσο το VDSL σε αρκετούς παρόχους, αλλά μόνο περίπου ένα στα τρία σπίτια που μπορούν να βάλουν ίνα την έχουν βάλει (GR Wire, στοιχεία ΕΕΤΤ έως τέλος Ιουνίου 2026). Η τιμή, δηλαδή, δεν φαίνεται να είναι πια το εμπόδιο· κάτι άλλο κρατάει πίσω την υιοθέτηση μέσα στα σπίτια που έχουν ήδη κάλυψη.
Νέα επένδυση σε δίκτυο βοηθάει, αν το εμπόδιο είναι κάπου αλλού;
4. Τι θα σήμαινε «νίκη» εδώ
Δεν έχουμε στοιχεία για το τελικό μερίδιο του Starlink στην ελληνική αγορά σταθερής πρόσβασης, και η ίδια η πηγή δεν δίνει επιβεβαιωμένο αριθμό συνδρομητών, μόνο εκτιμήσεις αγοράς. Ό,τι μπορούμε να πούμε με βάση τα παραπάνω είναι ότι οι πάροχοι σταθερής επενδύουν σε δίκτυο την ίδια στιγμή που ένας ανταγωνιστής χωρίς τοπικό δίκτυο κερδίζει έδαφος και που η υιοθέτηση στο ήδη υπάρχον δίκτυο καθυστερεί. Αν η απόσταση τιμής έκλεισε, όπως δείξαμε στο Insight #2, και η υιοθέτηση παραμένει στο ένα στα τρία, το ερώτημα δεν είναι μόνο πόσο δίκτυο χτίζεται, αλλά πόσο γρήγορα γεμίζει.
Πού θα βάζατε τα επόμενα 600 εκατ: σε περισσότερο δίκτυο ή σε κάτι άλλο;
Πηγές
- ot.gr, «Telekom: επενδύσεις άνω των 600 εκατ. ευρώ για FTTH και 5G το 2026», 31/10/2026.
- Εφημερίδα των Συντακτών (efsyn.gr), «"Διαστημική" η νέα σύγκρουση για το ίντερνετ στην Ελλάδα: το Starlink του Έλον Μασκ κερδίζει έδαφος», έλεγχος 02/11/2026.
- GR Wire, Insight #2, «Η ίνα κοστίζει πια περίπου όσο το VDSL. Την έχει περίπου ένα στα τρία σπίτια με κάλυψη», έλεγχος 25/10/2026.
Μέθοδος: τα στοιχεία για το κεφαλαιακό πρόγραμμα της Telekom και για την τιμή/υιοθέτηση ίνας προέρχονται από τις πρωτογενείς πηγές όπως αναφέρονται. Τα στοιχεία Starlink/Ookla και η αύξηση των συνδέσεων 5G FWA της Telekom προέρχονται δευτερογενώς από το δημοσίευμα του efsyn.gr και δεν έχουν επιβεβαιωθεί απευθείας από την Ookla ή την Telekom. Το GR Wire δεν δημοσιεύει δικό του αριθμό μεριδίου αγοράς για το Starlink.